Franchise en base de TVA : le changement (repoussé) de la mention de TVA sur vos factures
Si vous bénéficiez de la franchise en base de TVA, vous avez l'habitude d'ajouter une mention particulière sur vos factures : « TVA non applicable, art. 293 B du CGI ». Cette mention va bientôt changer.
Pas de panique : vous ne changez pas de régime de TVA et vous ne commencez pas à facturer la TVA à vos clients. Ce changement est lié à une réforme de la TVA qui modifie notamment le code dans lequel sont regroupées les règles fiscales.
Voici ce qu'il faut savoir et surtout, ce que vous devrez modifier sur vos factures.
Sommaire
Points clés
- La mention « TVA non applicable, art. 293 B du CGI » va être remplacée par une nouvelle référence : « TVA non applicable, art. L. 233-3 du CIBS ».
- Le changement intervient dans le cadre de la création du Code des impositions sur les biens et services (CIBS).
- La réforme, initialement prévue le 1er septembre 2026, a été reportée au 1er janvier 2027.
- Une période de transition permettra d'utiliser l'ancienne référence jusqu'au 30 juin 2028.
- La franchise en base de TVA, elle, ne change pas.
1. Rappel concernant la franchise en base de TVA
Dans la plupart des cas, sauf si vous avez fait un choix différent ou si vous ne remplissez plus les conditions, votre micro-entreprise bénéficie du régime de la franchise en base de TVA.
Avec ce régime, vous ne facturez pas de TVA à vos clients et vous ne pouvez pas la récupérer sur vos achats professionnels.
Pour expliquer à vos clients pourquoi aucune TVA n'est ajoutée au prix de vos produits ou services, vous devez actuellement ajouter la mention : « TVA non applicable, art. 293 B du CGI ». C'est justement cette mention obligatoire qui va changer.
2. Pourquoi la mention de TVA va-t-elle changer ?
Vous ne le savez peut-être pas, mais une réforme importante de la TVA est en cours.
Son objectif est notamment de réorganiser les règles fiscales concernant les biens et les services et de les regrouper dans un nouveau code : le Code des impositions sur les biens et services (CIBS).
Aujourd'hui, une grande partie des règles relatives à la TVA se trouve dans le Code général des impôts (CGI).
Avec cette réforme, ces règles sont transférées dans le CIBS et les articles sont renumérotés. Pour simplifier, il s'agit donc surtout d'un déménagement : les règles changent de code et de numéro.
A NOTER
L'administration parle d'une réforme « à droit constant », ce qui signifie que la recodification modifie principalement la présentation et la numérotation des textes, sans changer les règles qui s'appliquent aux entreprises.
3. Qui est concerné ?
Les entreprises en franchise en base de TVA sont concernées par ce changement de référence, dont les micro-entrepreneurs (artisan·es d'art, créateur·rices et artistes auteurs).
4. Qu'est-ce que cela change concrètement pour vous ?
Rassurez-vous : absolument rien sur le fond. Ainsi, le changement de code ne modifie pas :
- les conditions permettant de bénéficier de la franchise
- les seuils applicables
- le fait que vous ne facturez pas de TVA à vos clients
- le fait que vous ne pouvez pas récupérer la TVA sur vos achats professionnels
- vos obligations déclaratives liées à ce régime
La modification à faire concerne uniquement la référence juridique indiquée sur vos factures. Concrètement, à partir du 1er janvier 2027, il faudra remplacer la mention « TVA non applicable, art. 293 B du CGI » par « TVA non applicable, art. L. 233-3 du CIBS ». C'est tout.
REMARQUE
Au moment où je rédige cet article, vous trouverez encore sur certains sites officiels la référence "L. 223-3 du CIBS". C'était bien la référence prévue dans la première version de la réforme.Mais la numérotation du CIBS a été modifiée depuis. À partir du 1er janvier 2027, la franchise en base de TVA sera définie à l'article L. 233-3 du CIBS. C'est donc cette nouvelle référence qu'il faudra retenir.
5. Une entrée en vigueur reportée au 1er janvier 2027
Initialement, la nouvelle organisation de la TVA devait entrer en vigueur le 1er septembre 2026.
L'ordonnance n° 2026-671 du 27 juillet 2026 a finalement reporté cette date au 1er janvier 2027. Vous n'avez donc pas à modifier votre mention de TVA pour le 1er septembre 2026.
Ce report permet notamment de laisser davantage de temps aux entreprises pour s'adapter à la nouvelle organisation des textes.
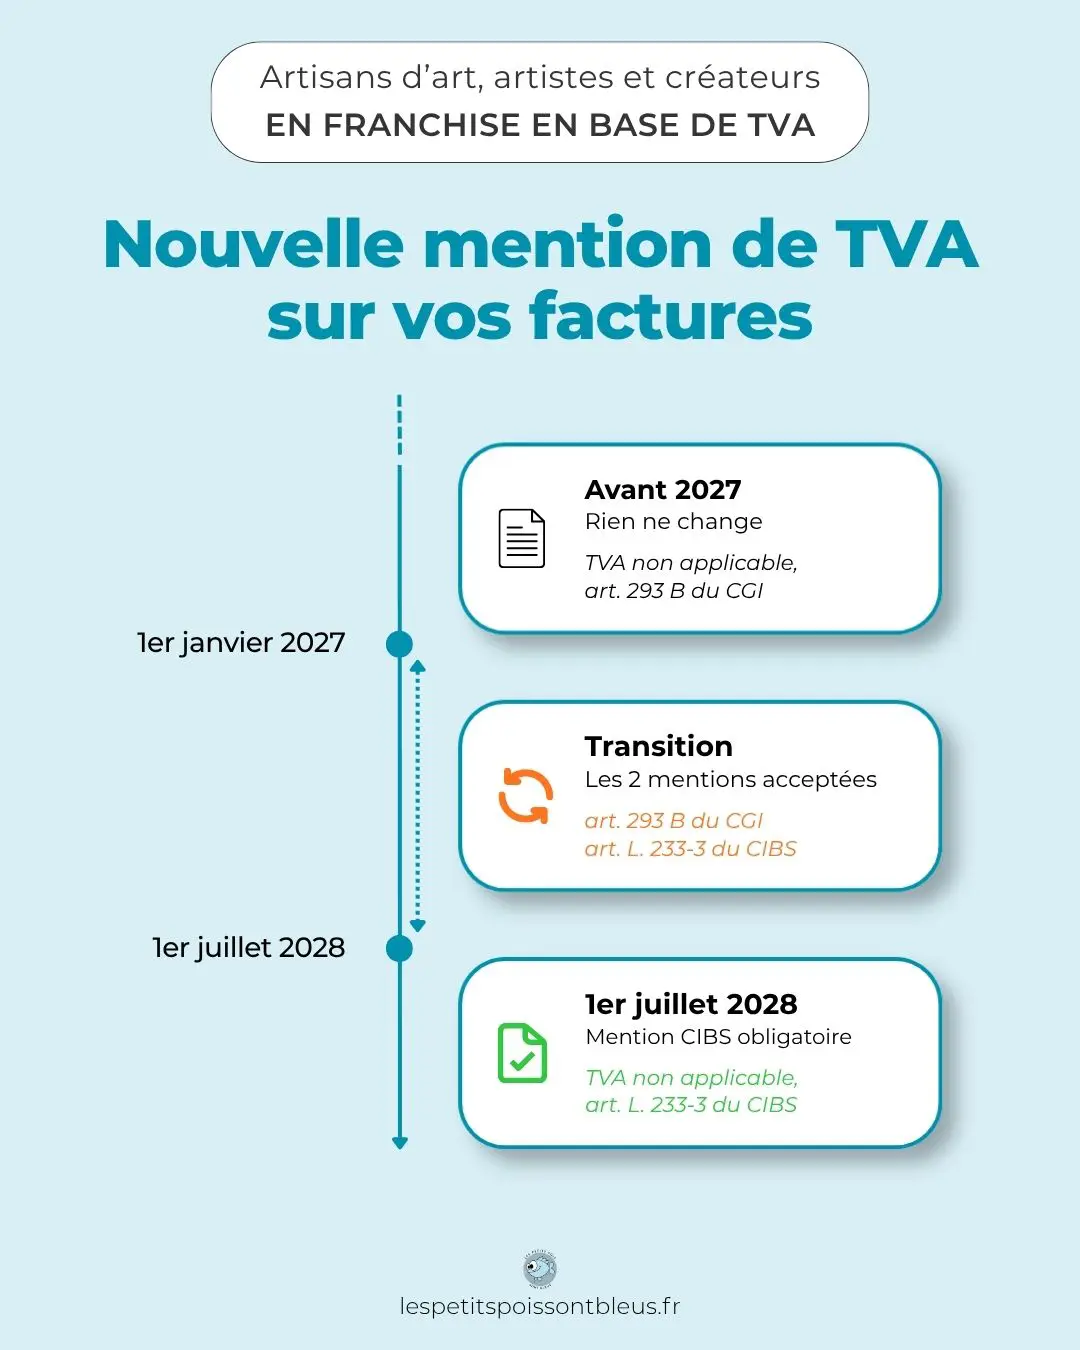
6. Le calendrier à retenir
- Jusqu'au 31 décembre 2026
Rien ne change. Vous continuez à utiliser la mention : « TVA non applicable, art. 293 B du CGI »
- À partir du 1er janvier 2027
La recodification de la TVA entre en vigueur. La nouvelle mention légale à utiliser sur vos factures et notes de frais devient : « TVA non applicable, art. L. 233-3 du CIBS ».
- Jusqu'au 30 juin 2028
L'État a prévu une période de tolérance : si vous utilisez encore l'ancienne mention du CGI, vos factures resteront parfaitement légales et valides aux yeux de l'administration.
Cette période devait initialement prendre fin le 31 décembre 2027. Elle a été prolongée jusqu'au 30 juin 2028 par l'ordonnance du 27 juillet 2026.
A partir du 1er juillet 2028 toutes vos factures devront indiquer la nouvelle mention « TVA non applicable, art. L. 233-3 du CIBS ».
7. Comment vous organiser pour la mise à jour ?
Cela dépend de la façon dont vous créez vos factures :
- Si vous utilisez un logiciel de facturation ou une plateforme agréée (comme Dougs, Indy, Abby, etc.) :
Vous n'avez rien à faire. Les éditeurs mettent à jour leurs outils automatiquement pour afficher toutes les mentions conformes sur les fatcures. Vérifiez juste que c'est fait.
- Si vous créez vos factures vous-même (Word, Canva, etc.) :
Pensez simplement à modifier le pied de page de votre modèle de facture, de note de frais et de devis d'ici la date limite.
Mention actuelle (à retirer) :
« TVA non applicable, art. 293 B du CGI »
Nouvelle mention (à partir du 1er janvier 2027) :
« TVA non applicable, art. L. 233-3 du CIBS »
REMARQUE
Pensez également à vérifier vos CGV et vos autres documents commerciaux si la mention de TVA y apparaît.
Conclusion
La plupart du temps, les réformes officielles sont complexes à mettre en œuvre pour les toutes petites entreprises. Cette fois-ci, il suffit simplement d'être attentif·ve aux dates et de remplacer une référence légale par une autre sur vos factures. Et si vous utilisez une plateforme agréée pour faire toutes vos factures, vous n'aurez qu'une chose à faire : vérifier que c'est fait ! Si ça pouvait toujours se passer comme ça...
Encore une ligne à changer sur vos factures… Quelle est la dernière mise à jour administrative qui vous a fait soupirer ? Racontez en commentaire, promis, on ne juge pas 🙂
Questions fréquentes
Que faut-il modifier sur mes factures ?
A partir du 1er janvier 2027 et avant le 30 juin 2028, vous devez changer la mention concernant la franchise en base de TVA sur vos factures. Il faut alors indiquer : « TVA non applicable, art. L. 233-3 du CIBS ».
Quand dois-je modifier mon modèle de facture ?
La nouvelle réglementation entre en vigueur le 1er janvier 2027 mais vous avez jusqu'au 30 juin 2028 pour modifier la mention sur vos factures.
Est-ce que les règles de la franchise en base de TVA changent ?
Non. Le changement concerne la référence juridique utilisée sur vos factures. Les règles de la franchise en base ne sont pas modifiées par cette recodification.
Jusqu'à quand utiliser « TVA non applicable, art. 293 B du CGI » ?
Jusqu'à la fin de la période de tolérance, c’est-à-dire le 30 juin 2028. Mais mieux vaut indiquer la nouvelle mention dès l'entrée en vigueur de la réforme : le 1er janvier 2027.
Est-ce que je dois refaire mes anciennes factures ?
Non, n'y touchez surtout pas. Elles ne sont pas concernées par la réforme.
Sources & Crédits
- Ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du Code des impositions sur les biens et services, Légifrance
- Article 17 de l'ordonnance n° 2026-671 du 27 juillet 2026, report de l'entrée en vigueur au 1er janvier 2027 et prolongation de la période transitoire au 30 juin 2028, Légifrance
- Rapport au Président de la République relatif à l'ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du Code des impositions sur les biens et services, Légifrance
- Article L. 233-3 du Code des impositions sur les biens et services, définition de l'entreprise franchisée à compter du 1er janvier 2027, Légifrance
- Article 293 E du Code général des impôts, obligation actuelle relative à la mention de TVA pour les entreprises bénéficiant de la franchise en base, Légifrance
- Ordonnance n° 2025-1247 du 17 décembre 2025 portant recodification de la taxe sur la valeur ajoutée, Légifrance
- Article 46 de l'ordonnance n° 2025-1247, dispositions relatives aux références au CGI dans les factures et contrats pendant la période transitoire, Légifrance
- Article 49 de l'ordonnance n° 2025-1247, dans sa version modifiée par l'ordonnance du 27 juillet 2026, date d'entrée en vigueur de la recodification, Légifrance
- Franchise en base de TVA, informations destinées aux micro-entrepreneurs, impots.gouv.fr
CREDITS
- Image principale : générée avec une IA.
- Visuel "Nouvelle mention de TVA sur vos factures" : création Les Petits Pois sont Bleus.
Avertissement : cet article est fourni uniquement à titre d’information et n’a pas valeur de conseil en matière juridique ou fiscale. Si vous avez des questions spécifiques, je vous invite à consulter un conseiller professionnel.
Poursuivez votre lecture

Allez, on en discute ?
Un grand MERCI à celles et ceux qui prennent le temps de laisser un commentaire : je les lis tous et ça m'aide à trouver la motivation pour les prochains articles !
Avant de poster votre premier commentaire ici, merci de lire la Charte de modération
0 commentaire